※本記事にはプロモーションが含まれています。
クレジットカード付帯の海外旅行保険とは?自動付帯と利用付帯の違い
海外旅行の準備を進めると、「クレジットカードに保険が付いているから大丈夫」という話を耳にすることがあります。たしかに、カードの種類によっては海外旅行保険が付帯しています。
ただし、日本損害保険協会の損害保険Q&Aでは、カードに付いている保険はカードの所有者すべてが対象になるとは限らず、補償内容が十分でないこともあるため、事前に確認し、必要に応じて別に海外旅行保険を契約する必要があると説明されています。
この記事では、カード付帯の海外旅行保険のしくみ、海外でカード払いをするときの手数料、両替との使い分け、出発前に確認しておきたいことを順番に整理します。カード会社や公的機関の公式ページで確認できた内容をもとにまとめているので、準備の確認用に使ってみてください。
海外で医療費がかかったときは自分で負担するのが基本
外務省の「海外旅行傷害保険への加入」という資料では、海外で事件や事故に遭った場合に大使館や総領事館が現地当局との連絡などの支援を行う一方で、医療費や移送にかかる費用は旅行者自身が負担しなければならないと説明されています。
同じ資料では、重傷の場合の医療費が1名につき数百万円に上る可能性があることや、移送用のチャーター機の運航費が数千万円になり得ることにも触れています。
カード付帯の保険を使うにしても、保険会社の海外旅行保険に入るにしても、「自分の旅行で何がどこまで補償されるか」を出発前に把握しておくことが大切です。
自動付帯と利用付帯の違い
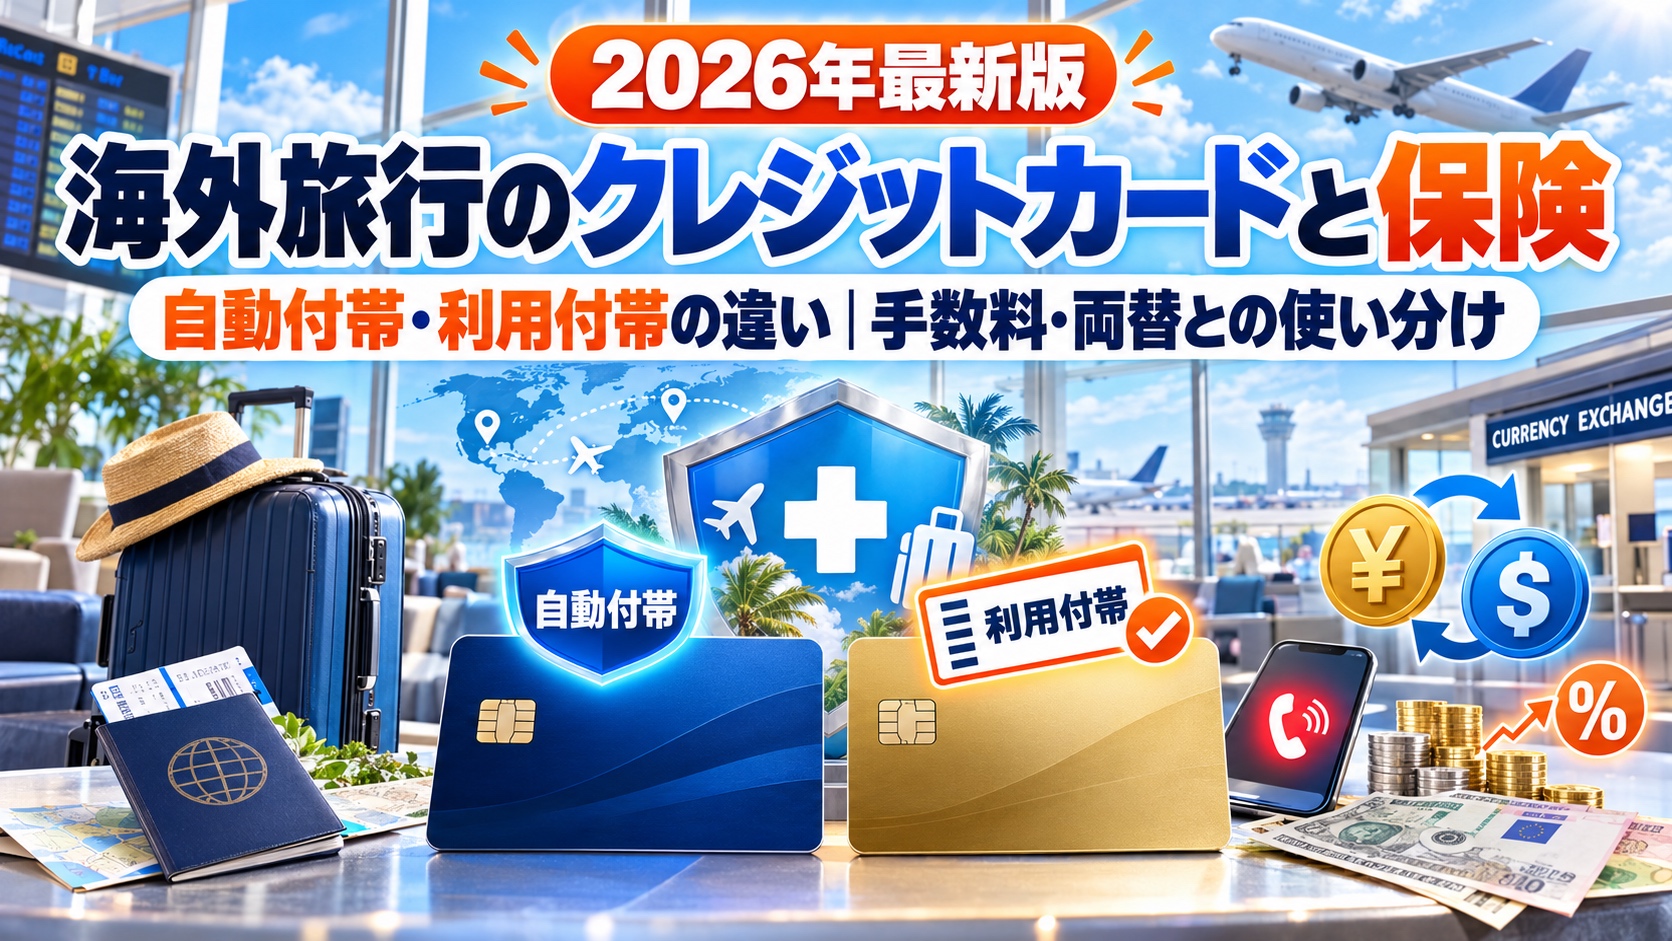
カード付帯の海外旅行保険には、大きく分けて「自動付帯」と「利用付帯」があります。JCBの公式サイトでは、次のように説明されています。
・自動付帯:保険を適用するための条件が特になく、カードを持っていることで補償を受けられるもの
・利用付帯:カード会社が指定する条件を満たすことで保険が適用されるもの(条件の例として、公共交通機関や募集型企画旅行の代金の支払いが挙げられています)
日本損害保険協会の損害保険Q&Aでも、旅行代金などをそのカードで支払った場合にだけ対象となるカードがあることや、新しく入会した場合は一定期間が過ぎた後に出発する旅行から対象になることがある、と注意点が示されています。
同じカード会社でも、カードの種類によって自動付帯か利用付帯かが違うことがあります。手元のカードがどちらなのかは、カード会社の公式サイトや「保険のご案内(ご利用のしおり)」で確認してください。
主な補償項目
外務省の資料では、海外旅行傷害保険の補償項目として「傷害死亡・後遺障害」「傷害治療費用」「疾病治療費用」「疾病死亡」「救援者費用」「賠償責任」「携行品損害」などが挙げられています。そのうえで、海外で治療を受ける確率が比較的高いことや、救援にかかる費用が高額になりやすいことから、「傷害治療費用」「疾病治療費用」「救援者費用」について十分な補償内容の保険に加入することが不可欠だとされています。
JCBの公式サイトでは、それぞれの補償を次のように説明しています。
・死亡・後遺障害:旅行中のけがが原因で死亡したり後遺障害を負ったりしたときの補償
・治療費用:旅行中のけがや病気で治療を受けたときの費用の補償
・賠償責任:誤って他人にけがをさせたり、他人の物を壊したりしたときの補償
・携行品損害:自分の持ち物が事故で壊れたり、盗まれたりしたときの補償
・救援者費用など:家族が現地へ駆けつけるための渡航費などの補償
カードによっては、ここにない項目が付いていたり、反対に一部の項目がなかったりします。日本損害保険協会のQ&Aでは、旅行先での病気による死亡(疾病死亡)が補償の範囲外になっている場合があることも示されています。
補償期間にも上限がある
カード付帯の保険は、補償される旅行期間に上限が決められています。JCBの公式サイトでは、JCBカードの場合は出発から3ヵ月(カードの種類によっては2ヵ月)以内の旅行中の事故が補償の対象と案内されています。日本損害保険協会のQ&Aでも、適用される期間が限られていることがあるため、長期の海外旅行では一般の海外旅行保険が必要になると説明されています。
留学やワーキングホリデーなどで長く海外に滞在する予定がある場合は、カードの補償期間で旅程をカバーできるかを特に注意して確認しておきましょう。
例:エポスカードの海外旅行傷害保険(利用付帯)
利用付帯の具体例として、エポスカード(Visa付)の海外旅行傷害保険を紹介します。以下はエポスカード公式サイトの案内で、2026年10月に確認した内容です。
・適用の条件:旅行代金(宿泊を伴う募集型企画旅行の代金、または公共交通乗用具の料金)をエポスカードで支払うことで適用されると案内されています。
・自宅から空港(または駅)までの電車、バス、タクシーなどの料金をエポスカードで支払った場合も条件を満たすとされています。
・旅行代金の一部(内金や頭金など)の支払いでも条件を満たすとされています。
・補償期間:最長90日間で、出国前に支払った場合は旅行開始時から、出国後に公共交通乗用具の料金を初めて支払った場合はその支払い時からとされています。
・保険金額:傷害死亡・後遺傷害は最高3,000万円、傷害治療費用は200万円(1事故の限度額)、疾病治療費用は270万円(1疾病の限度額)、賠償責任は3,000万円(1事故の限度額)、救援者費用は100万円、携行品損害は20万円(免責3,000円、1個・1組・1対あたり10万円限度)と案内されています。
・対象になる旅行:カード発行日の翌日以降に日本を出発する旅行で、カードを利用したあとの旅行期間が対象とされています。
・対象者:Visa付のエポスカードの本人のみで、家族は対象にならないとされています。
なお、エポスカードのよくある質問では、エポスプラチナカードの海外旅行傷害保険は自動で適用され、エポスカード(Visa付)とエポスゴールドカードは利用付帯と案内されています。条件や金額は変わる可能性があるため、申し込みや出発の前にはエポスカード公式サイトで最新の内容を確認してください。
エポスカードは丸井グループのクレジットカード会社が発行するカードで、入会金・年会費は永年無料と案内されています。タッチ決済に対応しており、カード番号は裏面に記載されているとされています。海外旅行傷害保険は利用付帯で、上で紹介したように旅行代金などをカードで支払うことで適用されます。
そのほか、公共料金の支払いでもポイントが貯まること、マルイの年4回の10%OFFセール、全国10,000店舗の提携店舗・施設での特典、会員限定のポイントアップサイトでポイントが2〜30倍になることなどが案内されています。
エポスカードの公式サイトでは、初めて入会する方を対象に、公式サイトからの申し込みで2,000円相当のエポスポイントがもらえる入会特典が案内されています(特典内容は予告なく変更される場合があります。2026年10月10日確認)。

カード付帯の保険だけで足りる?出発前に確認したいポイント
「海外旅行の保険はクレジットカードだけで大丈夫か」は、迷いやすいポイントです。答えは、持っているカードの補償内容と、行き先や旅行の内容によって変わります。
ここでは、判断するときに確認しておきたい項目を、公式に案内されている内容の範囲で整理します。
治療費用の補償額を確認する
まず確認したいのは、傷害治療費用と疾病治療費用の金額です。日本損害保険協会のQ&Aでは、カード付帯の保険は治療費用や携行品損害などの保険金額が、一般の海外旅行保険より低く設定されていることがあると説明されています。
外務省の海外安全ホームページに掲載されている「海外邦人事件簿」の記事(2011年12月掲載)では、医療費が高額な米国などでは、集中治療室での治療で医療費が1千万円を超えることも珍しくないとする事例が紹介されています。同じ記事では、カード付帯保険の一般的な上限金額は「せいぜい数百万円」で、深刻な病気やけがの場合には全く足りないことが意外に知られていない、という注意も書かれています。2011年に掲載された記事であることをふまえたうえで、行き先の医療事情によって必要な補償額が変わることは意識しておきたいところです。
同じ記事では、特に医療費の高額な米国などへ行く場合は、最高額の医療費や緊急移送費などをカバーできる保険への加入を勧めています。
家族は補償の対象になるか
家族で海外旅行をする場合は、カード会員本人以外が補償されるかどうかも確認が必要です。日本損害保険協会のQ&Aでは、カード付帯の保険には、名義人以外の家族のけがや病気が対象外になっているものがあると説明されています。
カードによっては「家族特約」が付いているものもあります。JCBの公式サイトでは、家族特約はカード所有者の家族のうち19歳未満の子どもが補償の対象になるサービスと説明されています。家族特約があるか、どの家族が対象になるかは、手元のカードの保険のご案内で確認してください。
たとえばエポスカード(Visa付)の場合、公式サイトでは補償の対象は本人のみで家族は対象にならないとしたうえで、エポスカード(Visa付)・エポスゴールドカードの会員同士であれば、代表者が旅行代金をまとめて支払うことで同伴者も保険が適用になると案内されています(2026年10月確認)。
家族の中にカードを持っていない人がいる場合は、その人の分の保険をどう用意するかを出発前に決めておきましょう。家族旅行全体の準備の流れは家族旅行の準備リストでも紹介しています。
複数のカードを持っている場合の補償の考え方
保険が付いたカードを複数持っている場合、補償がどう扱われるかも気になるところです。日本損害保険協会のQ&Aでは、複数のカード付帯保険が重なる場合について、次のように説明されています。
・死亡・後遺障害の保険金:法人カードと個人カードごとに、最も高い保険金額を合算して支払われる
・治療費用などそれ以外の保険金:各カードの保険金額を合算した額を限度に支払われる
JCBの公式サイトでも、死亡・後遺障害は最も高い保険金額を上限として支払われ、それ以外の補償では実際の損害額を上限に保険金額が按分されると説明されています。
つまり、治療費用については複数枚の補償を合わせて使える場合がある一方で、実際にかかった費用を超えて受け取れるわけではありません。また、利用付帯のカードはそれぞれの適用条件を満たしていないと、そもそも補償の対象になりません。複数枚を当てにする場合は、カードごとの条件を確認しておきましょう。
足りない部分だけ追加するという選択肢
カード付帯の保険を確認した結果、治療費用が足りないと感じたり、補償期間が旅程より短かったりした場合は、保険会社の海外旅行保険に入ることを検討します。日本損害保険協会のQ&Aでは、不足している補償だけを一般の海外旅行保険で追加して契約することもできると説明されています。
また、外務省の「海外邦人事件簿」の記事では、日本の健康保険も海外での医療費を一定程度負担するものの、いったん現地で全額を支払ってから請求する必要があると触れられています。協会けんぽの公式サイトでは、海外療養費は日本国内の医療機関で同じ傷病を治療した場合の治療費を基準に計算し、そこから自己負担相当額を差し引いた額が支給されると案内されています。日本と海外では医療体制や治療方法が異なるため、海外で支払った総額から自己負担相当額を差し引いた額よりも、支給額が大幅に少なくなることがあるとされています。また、海外で治療費を支払った翌日から2年を過ぎると申請できなくなるとされています。ここで紹介したのは協会けんぽの案内なので、ほかの健康保険に加入している場合は、自分の健康保険の案内を確認してください。
海外でカード払いをするときの手数料の仕組み
海外旅行でクレジットカードを使うと、日本で使うときとは違う手数料がかかることがあります。ここでは、外貨で支払ったときに日本円の請求額がどう決まるのかを、カード会社の公式サイトで説明されている内容をもとに整理します。
具体的な料率はカード会社やカードの種類によって違い、改定されることもあります。自分のカードの最新の条件は、必ずカード会社の公式サイトで確認してください。
請求額は「基準レート+海外事務手数料」で決まる
外貨でカード払いをすると、その金額は日本円に換算されて請求されます。このときの換算について、カード会社の公式サイトでは、国際ブランドが定めるレートに、カード会社の「海外事務手数料」(カード会社によって「事務処理費」などの名称もあります)を加えて計算すると説明されています。
三井住友カードの公式サイトでは、国際ブランドがその日の為替レートをもとに基準レートを決めていて、海外手数料は「基準レート×使った外貨額×海外事務手数料の率」で計算されると説明されています。JCBの公式サイトでも、海外事務手数料はカード会社によって異なると案内されています。
つまり、同じ金額を支払っても、どのカードを使ったかによって日本円の請求額が変わることがあります。海外でよく使う予定のカードは、出発前に手数料の率を確認しておくと安心です。
例:エポスカードの場合
エポスカードのよくある質問では、海外でのショッピング利用は、Visaが指定するレートに海外利用の事務処理費3.85%を加えたレートで換算すると案内されています。また、エポスカードの公式サイトのお知らせでは、この事務手数料が2025年7月1日の利用分から2.20%から3.85%に改定されたことが案内されています(いずれも2026年10月確認)。
同じよくある質問では、取消や解約の場合にも事務処理費3.85%が発生すると案内されています。ほかのカードを使う場合も、取消になったときの扱いをカード会社の案内であわせて確認しておきましょう。
換算されるのは「使った日」とは限らない
もうひとつ知っておきたいのが、換算に使われるレートの日付です。JCBの「海外でのカード利用上のご注意」では、換算日と換算レートは実際の利用日とは異なると案内されています。エポスカードのよくある質問でも、利用先からの売上データがVisaの決済センターに到着した時点の為替レートで日本円に換算されると説明されています。
そのため、お店で支払ったときに計算した金額と、あとで届く請求額が一致しないことがあります。旅行中にアプリなどで利用額を確認するときは、確定した金額ではなく目安として見ておくのがよいでしょう。
「日本円で払いますか?」と聞かれたときの考え方
海外のお店では、支払いを現地通貨にするか日本円にするかを選べる場合があります。三井住友カードの公式サイトでは、日本円を選ぶとお店側が決めた為替レートで換算されるため割高になる可能性があり、現地通貨を選んだ方が得になる可能性がある、と説明されています。JCBの公式サイトでも、日本円での支払いは現地通貨より高くなる可能性があるとして、現地通貨での支払いが勧められています。
また、JCBの「海外でのカード利用上のご注意」では、売上票に日本円の表示があっても現地通貨が優先されること、サイン(暗証番号の入力)の前に金額の桁数や合計金額、チップ欄を確認することが案内されています。金額をよく確かめてから支払いを確定させましょう。
海外キャッシングは借入れとして考える
クレジットカードには、海外のATMで現地通貨を引き出せる「海外キャッシング」の機能が付いているものもあります。エポスカードの公式サイトでは、「Visa」「PLUS」のマークのあるATMで現地通貨をキャッシングできると案内されています。
ただし、キャッシングはお金を借りる取引です。エポスカードの場合、海外キャッシングの金利は実質年率18.0%で、ATMの利用手数料(利用金額1万円以下は1件110円、1万円超は1件220円、いずれも税込)もかかると案内されています(2026年10月確認)。また、キャッシングの利用可能枠が設定されていないと利用できないこと、暗証番号が必要なことも案内されています。使う可能性がある場合は、出発前に枠と暗証番号を確認しておきましょう。
カードが使えない場面への備えと両替との使い分け
海外ではカード払いが便利な一方で、思ったようにカードが使えないこともあります。ここでは、カードが使えなくなる主な理由と、その備え方、現金(両替)との使い分けの考え方をまとめます。
カードを何枚持っていくか、現金をどのくらい用意するかは迷いやすいところです。ここで紹介するのは一般的な考え方なので、行き先の事情に合わせて調整してください。
カードが使えなくなる主な理由
JCBの公式サイトでは、海外でカードが使えなくなる可能性がある理由として、磁気不良、有効期限切れ、利用可能枠の超過が挙げられ、出発前に確認しておくよう案内されています。また、「海外でのカード利用上のご注意」では、利用可能枠の範囲内でも地域や業種によって利用金額に上限が設けられる場合があることや、通信エラーで一時的に使えなくなることがあるとして、代わりの支払い手段を用意しておくことが勧められています。
さらに、暗証番号がわからないと利用できない場合があるとも案内されています。日本ではサインやタッチ決済で済ませていて暗証番号を忘れてしまっている人は、出発前に必ず確認しておきましょう。
エポスカードの公式サイトでは、「海外利用停止サービス」を設定していると海外でカードを使えないため、エポスNetで解除する必要があると案内されています。ほかのカードを持っていく場合も、海外での利用に関する設定を出発前に見直しておくと安心です。
何枚持っていく?国際ブランドの考え方
JCBの公式サイトでは、カードが2枚あれば使い分けるだけで済むためトラブルのときも対応しやすいこと、反対に1枚しか持っていないと、使えなくなったときに備えて現地通貨を多めに用意しておく必要があることが説明されています。
国際ブランドには、JCB、Visa、Mastercardなどがあり、国や地域によって使える国際ブランドが異なります。同じページでは、すでに持っているカードとは別のブランドを選ぶと、特定のブランドしか使えないお店でも対応しやすくなると案内されています。
複数枚を持っていく場合は、同じ財布にまとめず、分けて保管しておくと、1つを落としたときにすべてのカードを失うことを避けられます。何をどこに入れるかは、海外旅行の持ち物リストを見ながら決めておくと整理しやすくなります。
両替はどこで・いつ・いくらするか
現金は、日本の金融機関や空港の両替所で出発前に用意する方法、到着後に現地の空港や両替所で両替する方法、現地のATMで引き出す方法などがあります。どこで両替するのがよいかは、通貨や時期、場所によって変わるため一概には言えません。利用を考えている金融機関や両替所の公式サイトで、手数料やレートの示し方を事前に確認しておくと比べやすくなります。
タイミングについては、到着してすぐに交通費などで現金が必要になる場合に備えて、出発前に少額を用意しておくと落ち着いて行動しやすくなります。
金額は、旅行の日数や、現金しか使えない場面がどのくらいありそうかで変わります。旅行全体の予算を考えるときに、カード払いにする分と現金で払う分を分けて見積もっておくと、両替する金額の目安を立てやすくなります。
現金を余らせすぎない工夫
JCBの公式サイトでは、現金は両替のときに手数料がかかり、余った外貨を再び日本円に戻すとその都度手数料が引かれる一方で、カードは使った分の手数料だけが引かれると説明されています。
大きな金額を一度に両替するよりも、カード払いを基本にして、現金は必要な分を少しずつ用意するという考え方もあります。どちらが自分に合うかは、行き先のキャッシュレス事情や、現金を持ち歩くことへの不安の大きさによっても変わります。
韓国のように近い国へ行く場合の準備は、韓国旅行の準備と持ち物リストでもまとめています。なお、JCBの「海外でのカード利用上のご注意」では、韓国でウォンとドルが併記されている場合、請求される通貨はお店によって違うため、サインの前にお店で確認するよう案内されています。
出発前のチェックリスト(保険・カード・連絡先)
ここまでの内容をふまえて、出発前に確認しておきたいことをチェックリストにまとめました。旅行の直前は荷造りや予約の確認で慌ただしくなりがちなので、日程が決まったら早めに一度目を通しておくと安心です。付保証明書のように、出発の2週間前までに連絡が必要とされているものもあります。
航空券やホテルの予約がまだの場合は、海外旅行の予約サイト比較もあわせて参考にしてください。利用付帯のカードを使う場合は、予約時の支払いに使うカードが保険の適用条件に関わることもあります。
保険のチェック項目
・持っているカードに海外旅行保険が付いているか、自動付帯か利用付帯か
・利用付帯の場合、どの支払いをカードでする必要があるか(ツアー代金、航空券、空港までの交通費など)
・傷害治療費用、疾病治療費用、救援者費用の金額が、行き先の医療事情に対して足りそうか
・補償期間が旅程をカバーしているか
・同行する家族が補償の対象になるか
・足りない場合に、保険会社の海外旅行保険で補うか
・付保証明書(保険に入っていることを証明する書類)が必要かどうか
付保証明書について、エポスカードの公式サイトでは、留学やワーキングホリデー、一部の国への入国の際に必要になる場合があるとされ、発行を希望する場合は出発の2週間前までに連絡するよう案内されています。提示が必要かどうかは、渡航先の大使館などで事前に確認するよう案内されています。
カードのチェック項目
・有効期限が旅行中に切れないか
・暗証番号を覚えているか
・利用可能枠が旅行中の支払いに足りそうか
・海外での利用を止める設定がオンになっていないか
・海外キャッシングを使う可能性がある場合、キャッシング枠と暗証番号
・カードを2枚以上用意し、別々に保管するか
エポスカードの公式サイトでは、旅行期間中に有効期限が切れる場合は出発前に相談するよう案内されているほか、海外旅行の前にショッピングの利用可能枠を一時的に増やす手続きができると案内されています。JCBの公式サイトでは、利用可能枠を増やすときは審査に数日かかる場合があると案内されているため、必要な場合は早めに手続きしましょう。
緊急連絡先を控えておく
JCBの公式サイトでは、旅行中は「カード会社に連絡ができる」状態にしておくことが大切だとして、日本語に対応した問い合わせ先を控えておくよう案内されています。
控えておきたいのは、カードの紛失・盗難の連絡先、保険の事故受付の連絡先(海外から連絡するための番号)、現地の日本大使館・総領事館などです。保険の受付窓口は、国内からかける番号と海外からかける番号が分かれていることがあります。たとえばエポスカードの公式サイトでは、国内の事故受付の窓口には海外から連絡できないと注意書きがあります。海外用の連絡先を確認して、スマートフォンのメモと紙の両方に控えておくと安心です。
スマートフォンが使えないと連絡先を調べることもできないため、現地での通信手段も準備しておきましょう。設定の流れは海外eSIMの使い方で紹介しています。
紛失・盗難やトラブルのときの動き方
カードをなくしたり盗まれたりしたら、まずカード会社に連絡して利用を止めてもらうことが基本です。JCBの公式サイトでは、紛失・盗難のときはカード会社に連絡して利用を停止できることがカードのメリットとして挙げられています。また、トラブルが起きた場合は現地の警察に届け出て、滞在中に解決するよう案内されています。
けがや病気で病院にかかる場合は、加入している保険の受付窓口に連絡して、指示に従います。エポスカードの公式サイトでは、保険金を請求する場合は事故の発生日から30日以内に連絡するよう案内されています。領収書や診断書などの書類は、あとで必要になることがあるので捨てずに保管しておきましょう。
外務省の海外旅行登録「たびレジ」に登録すると、渡航先の大使館や総領事館から安全情報を受け取れるほか、現地で緊急事態に巻き込まれた場合に、より素早く安否確認や支援を受けられると案内されています。家族のメールアドレスも一緒に登録できるので、出発前に登録しておくとよいでしょう。
カード以外の選択肢(プリペイド・アプリ)とまとめ
海外での支払い手段は、クレジットカードと現金だけではありません。外貨をチャージして使うプリペイドカードや、スマートフォンのアプリで外貨の両替と支払いを管理できるサービスもあります。
こうしたサービスは、使いすぎを防ぎたい人や、クレジットカードとは別の支払い手段を持っておきたい人にとって、選択肢のひとつになります。ただし、サービスによって使えるお店、チャージの方法、手数料のかかり方などが違うため、利用する前に公式サイトで条件を確認しておきましょう。
プリペイドカード・アプリを使うときの考え方
プリペイド型のサービスは、あらかじめチャージした金額の範囲で支払う仕組みなので、旅行中に使う金額の上限を自分で決めておきやすくなります。一方で、クレジットカードに付いている海外旅行保険のような補償があるとは限りません。保険はクレジットカードや保険会社の海外旅行保険で用意し、支払いはプリペイドやカード、現金を組み合わせる、というように役割を分けて考えると整理しやすくなります。
また、プリペイドカードもクレジットカードと同じように、なくしたときの手続きを事前に確認しておくことが大切です。アプリで利用を止められるサービスであれば、アプリのログイン情報を旅行中も確実に使える状態にしておきましょう。
Travel Wallet(外貨両替アプリ)
Travel Walletは、プリペイドカードとアプリを組み合わせて、外貨の両替と決済ができるサービスです。韓国で累計900万枚が発行された外貨両替アプリで、2026年4月に日本でのサービスが始まったと案内されています。
アプリ上に表示されるリアルタイムのレートで日本円から外貨へ両替でき、46通貨の両替・決済に対応しているとされています。カードはVisa加盟店で利用でき、銀行口座の開設は不要で、本人確認のあと最短3ステップでカードを発行できると案内されています。カードを紛失した場合は、アプリからすぐに利用を停止できるとされています。
クレジットカードとは別の支払い手段を持っておきたい場合に、検討してみてもよいでしょう。対応している通貨や利用条件は、公式サイトで最新の情報を確認してください。
支払い手段の組み合わせ方の例
どの支払い手段をどう組み合わせるかは、旅行の内容や好みによって変わります。たとえば、次のような分け方が考えられます。
・保険:手元のカードの付帯保険を確認し、足りない部分を保険会社の海外旅行保険で補う
・普段の支払い:カード払いを基本にし、支払いのときは金額と通貨を確認する
・予備の支払い手段:国際ブランドが違うカードや、プリペイドカードを別の場所に保管する
・現金:到着直後の交通費や、カードが使えない場面のために必要な分を用意する
荷物の量や服装もあわせて準備したい場合は、海外旅行の着替えは何日分?の記事も参考にしてみてください。
まとめ
クレジットカード付帯の海外旅行保険には、カードを持っているだけで適用される「自動付帯」と、旅行代金などをカードで支払うことで適用される「利用付帯」があります。補償額や補償期間、家族が対象になるかどうかはカードごとに違い、日本損害保険協会や外務省の案内でも、出発前に内容を確認し、足りない場合は別に保険を用意することが勧められています。
海外でのカード払いでは、国際ブランドの基準レートにカード会社の海外事務手数料が加わり、換算されるのは利用日とは限りません。支払い通貨を選べるときは、カード会社の案内をふまえて現地通貨と日本円の違いを意識しておきましょう。
カードが使えない場面に備えて、国際ブランドの違うカードを複数持つ、現金は必要な分を用意する、プリペイドカードやアプリを予備にするなど、支払い手段を組み合わせておくと安心です。出発前にはチェックリストで保険・カード・緊急連絡先を確認し、落ち着いて旅行を楽しんでください。